

ردا على لقجع.. بوحسين: امتيازات الفنانين “حبر على ورق” والمطلوب تطبيق القانون لا زيادتها
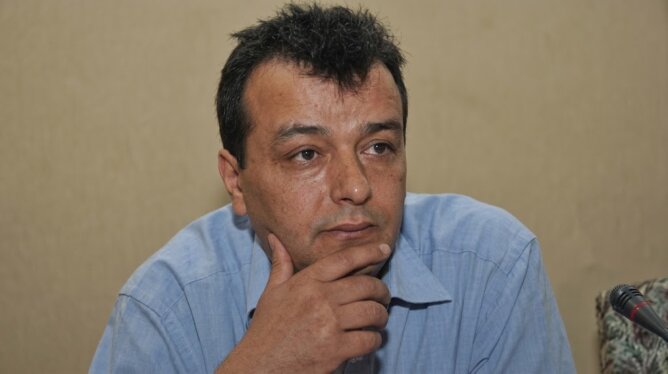
رد المخرج مسعود بوحسين على المعطيات التي قدمها الوزير المنتدب لدى وزيرة الاقتصاد والمالية المكلف بالميزانية، فوزي لقجع، بشأن الامتيازات الجبائية والتسهيلات التي يستفيد منها قطاع الفن والتنشيط بالمغرب، معتبرا أن ما أورده الوزير بشأن التخفيضات الضريبية المقررة للفنانين صحيح من الناحية القانونية، لكنه لا يعكس وضعية أغلبية الفنانين في الواقع.
وقال بوحسين، إن الإشكال لا يتعلق بغياب التخفيضات الضريبية من التشريع، وإنما بطريقة تطبيقها وتحصيل الضريبة من الفئات التي يفترض أن تستفيد منها، موضحا أن التخفيض الذي يصل إلى 50 في المائة بالنسبة إلى بعض الأجور الفنية مرتبط بنظام الاقتطاع من المنبع، الذي يخص الفنان الذي يشتغل في إطار علاقة شغل باعتباره أجيرا.
وأوضح بوحسين، أن الفنانين المؤدين والمخرجين والتقنيين والإداريين يشكلون الأغلبية الساحقة من العاملين في الإنتاجات الفنية الحية والسمعية البصرية، وأن طبيعة عملهم تقوم في الغالب على الاشتغال مع مؤسسة أو شركة إنتاج لإنجاز عمل فني محدد أو خلال مدة محددة، مقابل أجر.
وأضاف المخرج المغربي، في تدوينة على “فيسبوك”، أن قانون الفنان والمهن الفنية يؤطر هذا النوع من الاشتغال في إطار علاقة شغل، من خلال عقود يمكن أن تكون محددة المدة أو مرتبطة بإنجاز مهمة أو عمل فني معين، غير أن الممارسة المعتمدة في القطاع تسير -بحسبه- في اتجاه مختلف.
وتابع أن الفنان، بدل أن يبرم عقد شغل فني مع المؤسسة أو شركة الإنتاج ويتم التصريح به كأجير وتُقتطع الضريبة من المنبع، يُطلب منه في حالات كثيرة أن يتوفر على “الباتنتا” أو صفة المقاول الذاتي حتى يتمكن من الحصول على العمل.
وأشار إلى أن هذا الوضع يجعل القانون الضريبي يتحدث عن أجور الفنانين ويقرر لها تخفيضات على أساس صفتهم كأجراء، بينما تتعامل مسطرة التحصيل معهم باعتبارهم مستقلين، متسائلا عن كيفية استفادة الفنان من تخفيض مقرر للأجر إذا لم تتم معاملته أصلا كأجير.
وأكد بوحسين أن المشكلة، لا تكمن في عدم وجود التخفيض الضريبي، وإنما في طريقة التحصيل التي تخرج الفنان من النظام الذي أقر له هذا التخفيض، معتبرا أن الامتياز يصبح موجودا في النصوص أكثر مما هو موجود في الواقع بالنسبة إلى هذه الفئة.
ولفت إلى أن التعامل مع الفنان الأجير باعتباره مستقلا لا ينعكس على الجانب الضريبي فقط، بل يمتد أيضا إلى التصريح والحماية الاجتماعية وتطبيق قانون الشغل والتنظيم المهني، موضحا أن “الباتنتا” والمقاول الذاتي يفترضان شخصا يشتغل لحسابه الخاص، بينما الفنان الذي يؤدي عملا فنيا لحساب مؤسسة أو شركة إنتاج، وفق شروطها وتنظيمها، ويتقاضى أجرا مقابل ذلك، لا ينبغي أن تتغير صفته القانونية بسبب اشتراط وثيقة ضريبية خاصة بالمستقلين.
وفي المقابل، ميز بوحسين بين الفنان الأجير والمؤلف، مشيرا إلى أن وضعية الأخير مختلفة، لأن بامكانه أن يشتغل لحسابه الخاص وأن تقوم علاقته بالغير على استغلال أو تفويت حقوق الملكية الأدبية والفنية وتحصيل عائداتها وفق القواعد القانونية المعتمدة.
ودعا إلى التمييز بين المستقل الحقيقي وبين الأجير الذي يجري التعامل معه، في مسطرة التحصيل، باعتباره مستقلا معتبرا أن هذا الوضع يعكس اختلالات مرتبطة بهيكلة القطاع وتنظيم المهن الفنية.
وشدد بوحسين على أن القطاع الفني والثقافي لا يعاني من غياب النص القانوني الذي يمنح الفنان التخفيض الضريبي، وإنما من خلل في تنزيل هذا النص وفي طريقة تحصيل الضريبة من الفئة المعنية به.
وطالب، في هذا السياق، بتطبيق النظام القانوني المقرر للفنان الأجير، بما يشمل عقد الشغل الفني، والاقتطاع من المنبع، والاستفادة من التخفيض الضريبي، والتصريح الاجتماعي، والحماية الاجتماعية، إضافة إلى تطبيق مقتضيات قانون الشغل، بما فيها الحقوق النقابية وحق الولوج إلى المفاوضة الجماعية.
واعتبر أن عدم تطبيق هذه المقتضيات يحرم فئة من الفنانين من حقوق اقتصادية واجتماعية مكفولة لباقي الفئات النشيطة، ويجعلهم يعملون خارج الإطار القانوني الذي ينظم علاقة الأجير بالمشغل.
وحذر بوحسين من استمرار التعامل مع علاقة الشغل الفنية باعتبارها علاقة تجارية بين مستقل وزبون، معتبرا أن ذلك أخرج فئات واسعة من الفنانين من الإطار الذي رسمه قانون الفنان والمهن الفنية، وأصبح يعرقل تنظيم العلاقة المهنية بين الفنان والمشغل.
ونبه إلى ان الإشكال لا يقتصر على وضعية الفنان الفردية، وإنما يمتد إلى تنظيم القطاع ككل، موضحا أن أغلبية العاملين في الإنتاجات الفنية تعتمد في اشتغالها على علاقات تبعية لمشغلين متعددين، وهو ما يجعل وضعهم كأجراء -وفق تصوره- أقرب إلى طبيعة عملهم من وضعية المستقل.
وانتقد بوحسين ما اعتبره استفادة المشغل من الامتيازات التي يفترض أن يستفيد منها الفنان، خصوصا في الإنتاجات المعتمدة على المال العمومي من خلال الدعم وطلبات العروض، مشيرا إلى أن هذه الوضعية تساهم في تعميق ما وصفه بـ”الريع الثقافي”.
وأوضح أن استمرار هذه الممارسة يجعل المشغل وسيطا بين الفنان والفاعل الثقافي من جهة، والحكومة من جهة أخرى، ويحول دون تطبيق القواعد القانونية التي من شأنها تنظيم العلاقة بين الأجير والمشغل.
وطالب بوحسين بتصحيح مساطر التحصيل الضريبي، داعيا إلى سحب “الباتنتا” والمقاول الذاتي من فنون العروض الحية والمسجلة، وحصر هذه الصيغ -بحسب تصوره- في الفئات التي تتلاءم طبيعة عملها معها.
وأشار في هذا الصدد إلى الفنانين العاملين في قطاع الموسيقى الذين قد تنسجم طبيعة نشاطهم مع هذا الإجراء الضريبي، وإلى المؤلفين الذين تخضع تعاملاتهم المهنية لقواعد حقوق المؤلف.
وأكد أن تصحيح مسطرة التحصيل الضريبي يجب أن يتم بالتنسيق مع الوزارة الوصية على القطاع، إلى جانب معالجة الاختلالات القانونية المرتبطة بوضعية الفنانين وعلاقاتهم المهنية.
وأردف أن هذه المسألة لا تتعلق بتفصيل محدود، وإنما تمس أساس تنظيم المهن الفنية والثقافية، معتبرا أن الحديث عن صناعات ثقافية وإبداعية يظل صعبا في ظل استمرار التعامل مع غالبية العاملين في القطاع باعتبارهم مستقلين، رغم طبيعة علاقاتهم المهنية مع المشغلين.
وأضاف أن استمرار الوضع الحالي يحول دون تنظيم العلاقة بين الفنان والمشغل، ويجعل الامتيازات القانونية المقررة للفنان الأجير حاضرة في النصوص دون أن يتمكن المعنيون بها من الاستفادة منها فعليا.
واعتبر بوحسين أن تنفيذ القانون من شأنه أن يساهم في تنظيم القطاع وإعادة ضبط العلاقة بين الفنان والمشغل، منتقدا في الوقت نفسه ما وصفه بمساهمة المساطر المعتمدة في تحصيل الضرائب في تكريس وضعية الفنان المستقل، رغم أن طبيعة اشتغال الأغلبية تقوم على علاقة شغل، وفق تعبيره.
وختم بوحسين رده بالتأكيد على أن المطلوب ليس إقرار امتيازات ضريبية جديدة للفنانين أو تخفيضات إضافية، وإنما تطبيق الامتيازات الموجودة أصلا في القانون، من خلال اعتماد الصفة القانونية الصحيحة للفنان وتصحيح مساطر التحصيل بما ينسجم مع طبيعة عمله.
وقال إن “القانون لا ينبغي أن يكون صحيحا على الورق فقط”، وإنما يجب أن ينعكس في واقع الفنان، داعيا إلى معالجة مساطر التحصيل الضريبي والاختلالات القانونية المرتبطة بتنظيم القطاع حتى يستفيد الفنانون فعليا من الحقوق والامتيازات التي تقرها النصوص القانونية.

اترك تعليقاً