

الدولة بسرعتين: براعة في الجباية.. وبطء في ملاحقة المفسدين
تكشف الممارسة العمومية في تدبير المالية العامة بالمغرب عن مفارقة بنيوية تستوقف كل مهتم بالقانون العام وعلم السياسة. فنحن اليوم أمام سلطة تنفيذية تبدو وكأنها تشتغل بمنطقين متناقضين؛ فحين يتعلق الأمر باستخلاص الضرائب، تتحول الإدارة فجأة إلى جهاز فائق السرعة يشتغل بأقصى درجات النجاعة التكنوقراطية، يستنفر الترسانة القانونية والرقمنة ليحصي أنفاس الملزمين ويتتبع حركة الدرهم في جيوب الأجراء والموظفين وصغار التجار، بل ويبتكر في كل قانون مالية أوعية ورسوما جديدة بدقة متناهية. لكن، وبمجرد أن ننتقل إلى الضفة الأخرى المتعلقة بحماية هذا المال العام نفسه من النهب والهدر، يختفي ذلك الاستنفار الإداري، وتحل محله بيروقراطية بطيئة ومكبلة، تعاني من شلل مؤسساتي يفرغ آليات المساءلة والزجر من محتواها.
في السوسيولوجيا السياسية والمالية، لا يمكن اختزال الضريبة في كونها مجرد اقتطاع مالي ملزم لتمويل الخزينة، بل هي تعبير مادي عن التعاقد السياسي وبنود المواطنة. إنها معادلة دستورية متوازنة قوامها المساهمة في التكاليف العامة، كل على قدر استطاعته طبقا للفصل 39 من الدستور، مقابل الولوج العادل إلى المرافق العمومية، وضمان تدبير شفاف وعقلاني للموارد. غير أن الاختلال يبرز حينما تتحول السياسة الجبائية إلى أداة تقنية ومحاسباتية صرفة لتحقيق التوازنات الماكرو-اقتصادية وتقليص عجز الميزانية، بمعزل عن تقييم نجاعة الإنفاق العمومي؛ حيث تتجه الإدارة الجبائية نحو إحكام قبضتها على الملزمين، في الوقت الذي تعرف فيه المنظومة الرقابية والزجرية عطالة واضحة أمام نزيف الموارد.
ضريبة المركز.. وعزلة الهامش
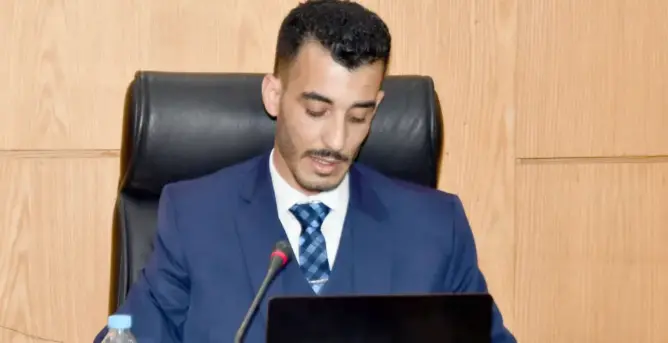
هذا الاختلال يتجاوز ثنائية الجباية والفساد ليمس في العمق مبدأي العدالة المجالية والمساواة أمام المرفق العمومي. ولعل المداخلة التي قدمها النائب البرلماني أسامة بوريك بمجلس النواب تلخص هذا المأزق الدستوري والسياسي، حين أثار مفارقة النظام الضريبي الموحد والخدمات العمومية المتفاوتة. فكيف يستقيم في منطق الدولة الحديثة أن يخضع المواطن في قمم الجبال والمناطق النائية لنفس الالتزامات والاقتطاعات الضريبية المطبقة في محور الرباط – الدار البيضاء، في حين تعيش الهوامش عزلة تنموية وخصاصا هيكليا في أبسط شروط التطبيب والتعليم والبنية التحتية، مقابل تمركز الاستثمارات العمومية وجودة المرافق في الحواضر الكبرى؟
إن توحيد واجب الأداء الضريبي وطنيا، بالموازاة مع استمرار التفاوت الترابي في توزيع الموارد والخدمات، يحدث شرخا في الوظيفة التوزيعية للدولة، ويحول الضريبة في المناطق المهمشة إلى جباية استخلاصية بلا عائد تنموي، وهو ما يعمق الفوارق المجالية ويفرغ ورش الجهوية المتقدمة ومشروع الدولة الاجتماعية من مضمونهما الفعلي.
مليارات تتبخر في الطريق
إن عدم وصول أثر الضرائب إلى المواطن في الهوامش الترابية، لا يعود بالأساس إلى شح الاعتمادات المالية المرصودة، بل إلى ثقوب الفساد وسوء التدبير التي تبتلع الميزانيات في المسافة الفاصلة بين المركز والهامش. والمعطيات التي كشف عنها البرلماني ذاته تحت قبة البرلمان تعطي مثالا ملموسا على حجم الكارثة التدبيرية في مشاريع البنية التحتية؛ إذ تحدث عن مقطع طرقي رصدت لإنجازه ميزانية تناهز ثلاثة ملايير ونصف المليار سنتيم من المال العام، بينما لم يصرف عليه فعليا في الميدان سوى ما يقارب عشرة ملايين سنتيم.
واقعة كهذه تعري بوضوح عطب المنظومة الرقابية في تتبع تنفيذ الصفقات العمومية ومراقبة مطابقة الأشغال المنجزة لدفاتر التحملات، وتفرغ مقتضيات القانون التنظيمي لقانون المالية رقم 130.13 من محتواها، لا سيما تلك المتعلقة بصدقية الميزانية وربط الاعتمادات المالية بنجاعة الأداء. فنحن لا نعاني من أزمة في تحصيل الأموال، بل من غياب استراتيجية وطنية صارمة لإيقاف من يبددها أو يختلسها بعد تحصيلها، خصوصا وأن التقارير الرسمية والدولية تقدر كلفة الفساد السنوية بالمغرب ما بين 5% و7% من الناتج الداخلي الخام.
ورغم التنصيص الدستوري الصريح على مبادئ الحكامة الجيدة وربط المسؤولية بالمحاسبة في الفصل 154 وما يليه، وتعدد هيئات الرقابة والتفتيش من مجلس أعلى للحسابات وهيئة وطنية للنزاهة ومفتشيات عامة للوزارات، فإن الأثر الردعي يظل دون المأمول. ذلك أن الملفات غالبا ما تتوه في دهاليز المساطر الإدارية المعقدة، وتظل الحلقات مفقودة بين التقارير الرقابية والتحريك الفعلي للمتابعات القضائية. وقد ازداد هذا الوضع تعقيدا بفعل التقييد التشريعي والمسطري، في إطار تعديلات قانون المسطرة الجنائية، الذي قلص من صلاحيات النيابة العامة وهيئات المجتمع المدني في تحريك الدعوى العمومية بخصوص جرائم المال العام، وكأن المشرع الجنائي يتوجس من إزعاج ناهبي المال العام بقدر ما يتشدد المشرع المالي في محاصرة صغار الملزمين.
المواطن ممولا قسريا لفاتورة الفساد
تتجلى خطورة هذه المعادلة على المستوى السياسي والاجتماعي في كون الدولة، لكي تملأ خزينة مثقوبة من الأسفل بفعل الفساد وتبديد الملايير في صفقات صورية أو مغشوشة، لا تكلف نفسها عناء سد تلك الثقوب ومحاسبة المتورطين فيها، بل تختار الحل الأسهل لتغطية العجز المالي عبر فتح صنابير جبائية جديدة فوق رؤوس المواطنين. فبدل تشديد الرقابة القبلية والبعدية على النفقات العمومية واسترجاع الأموال المنهوبة، تعمد الحكومة إلى الرفع من الضغط الجبائي، ولا سيما عبر الضرائب غير المباشرة كالضريبة على القيمة المضافة والضرائب الداخلية على الاستهلاك. وهي ضرائب عمياء وغير عادلة اجتماعيا لأنها تقتطع بنفس النسبة من جميع المستهلكين بغض النظر عن مداخيلهم، مما يثقل كاهل الفئات الهشة والطبقة المتوسطة، ويحول المواطن البسيط إلى ممول قسري لفاتورة سوء التدبير والإفلات من العقاب.
يبقى التساؤل في نهاية المطاف مطروحا بإلحاح من زاوية علم السياسة والقانون الدستوري: كيف لنفس الجهاز البيروقراطي أن يمتلك كل هذه الفعالية الاستباقية والصرامة القانونية في إحصاء الأوعية الضريبية واستخلاص الجبايات بمختلف ربوع المملكة، في حين يقف مترددا وعاجزا أمام تبخر المليارات في مشاريع طرقية وهمية؟
إن تعزيز الشرعية السياسية وترسيخ ثقة المواطن في المؤسسات وبناء الدولة الاجتماعية، لا يمكن أن يتحقق عبر إثقال كاهل الملزمين بمزيد من الأعباء الجبائية، بل يقتضي إرادة سياسية حقيقية؛ إرادة تجعل أجهزة الرقابة والمحاسبة تستعير نظارات إدارة الضرائب وسرعتها القصوى، لتوجيه نفس الصرامة التقنية والقانونية نحو افتحاص الصفقات العمومية، وتفعيل المتابعات القضائية الزجرية في حق كل من ثبت تورطه في اختلاس أو تبديد الأموال العمومية، بالموازاة مع إقرار عدالة مجالية تضمن تحويل كل درهم يجبى من المواطن إلى خدمات وتنمية ملموسة في كافة الجهات.
اترك تعليقاً