

المجلس الأعلى للحسابات: الاختلالات المالية لا تعني بالضرورة وجود فساد أو اختلاس

كشف عبد العزيز كولوح، الكاتب العام للمجلس الأعلى للحسابات والمحاكم المالية، عن مجموعة من الإكراهات التي تواجه منظومة التصريح الإجباري بالممتلكات، خصوصا ما يتعلق بصعوبة مراقبة التصريحات وتفاوت تأويل النصوص القانونية بين الإدارات والقطاعات الحكومية، إلى جانب إشكالات تحديد الفئات الملزمة بالتصريح.
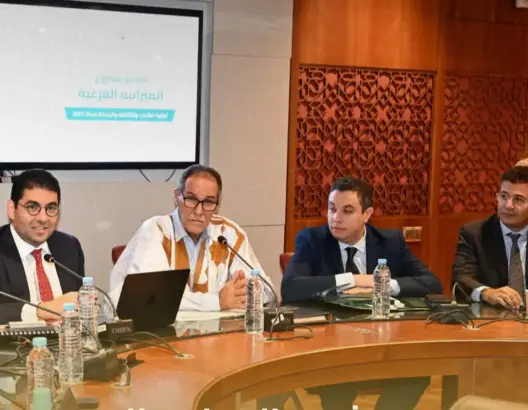
وأوضح كولو، خلال مناقشة الميزانية الفرعية للمحاكم المالية أمام لجنة العدل والتشريع وحقوق الإنسان بمجلس النواب، أن عدد التصريحات الموجودة لدى المجلس تجاوز 550 ألف تصريح، وفق معطيات التقرير السنوي السابق، دون احتساب التصريحات المضافة خلال السنة الجارية، معتبرا أن إخضاع هذا الحجم من التصريحات لمراقبة شاملة يطرح صعوبات عملية كبيرة.
وأشار المسؤول إلى أن منظومة التصريح بالممتلكات عرفت تطورا تدريجيا، موضحا أن التصريحات كانت في البداية تعتمد على الوثائق الورقية، قبل أن ينتقل المجلس، ابتداء من سنة 2019، إلى اعتماد منصة رقمية منظمة لتدبير هذه العملية.
غير أن تقييم التجربة كشف، بحسب المتحدث، عن اختلالات تتعلق أساسا بصعوبة تحديد الأشخاص الملزمين بالتصريح، بالنظر إلى أن القانون يخول للسلطات الحكومية المختصة تحديد لوائح المعنيين، وهو ما أفرز تفاوتا في تفسير النصوص وتطبيقها بين الإدارات، بل وحتى داخل القطاع الوزاري الواحد.
وأضاف أن المجلس وقف، خلال عملية تقييم المنظومة، على اختلاف طرق فهم مقتضيات القانون، ما أدى إلى إعداد لوائح غير متجانسة، إذ تبادر بعض الإدارات إلى إدراج فئات واسعة من الموظفين احتياطيا، بينما تستبعد إدارات أخرى أشخاصا تعتبرهم إدارات مختلفة معنيين بالتصريح.
وفي هذا السياق، أوضح كولو أن المجلس الأعلى للحسابات أنجز تقييما للمنظومة، كان موضوع مذكرة استعجالية وجهها الرئيس الأول للمجلس إلى الحكومة، جرى تضمين خلاصاتها في التقرير السنوي، قبل أن تتفاعل الحكومة مع الملاحظات المثارة بشأنها.
وأشار إلى وجود مشروع سبق أن اشتغلت عليه الحكومة السابقة، بعد التشاور بشأنه مع المجلس الأعلى للحسابات، بهدف معالجة الاختلالات المرتبطة بنظام التصريح الإجباري بالممتلكات، معتبرا أن الحكومة الحالية يمكنها استئناف العمل عليه وتحيينه.
المراقبة البعدية وتكامل أجهزة الرقابة
وفي معرض توضيحه لطبيعة تدخل المحاكم المالية، شدد كولو على أن المجلس الأعلى للحسابات يمارس رقابة بعدية، على غرار المؤسسات العليا للرقابة في مختلف دول العالم، تفاديا للتدخل المسبق في القرارات الإدارية والسياسية للمدبرين العموميين.
وأوضح أن الرقابة القبلية تظل من اختصاص الإدارة، من خلال الآليات التي تتوفر عليها، بما فيها مصالح وزارة المالية والمحاسبون العموميون، فيما تقوم المحاكم المالية بمراقبة تدبير المال العام بعد إنجاز العمليات المالية والإدارية.
وبخصوص العلاقة مع المفتشية العامة للمالية والمفتشية العامة للإدارة الترابية، أكد المسؤول أنها تقوم على مبدأ التكامل وتنسيق عمليات الرقابة، تفاديا لتكرار المهام داخل المؤسسة نفسها، وتقليص العبء الذي تتحمله الإدارات الخاضعة للمراقبة.
كما أبرز أهمية التعاون مع النيابة العامة ورئاسة النيابة العامة، مشيرا إلى وجود مذكرة تفاهم تنظم إحالة الملفات والتنسيق في معالجتها، فضلا عن تنظيم دورات تكوينية مشتركة مع قضاة التحقيق ووكلاء الملك والوكلاء العامين وضباط الشرطة القضائية.
ليست كل متابعة مؤشرا على المساس بالنزاهة
وفي معرض حديثه عن طبيعة المساءلة أمام المحاكم المالي، شدد كولو على ضرورة التمييز بين المخالفات المالية والتدبيرية والجرائم التي تدخل ضمن اختصاص القضاء الجنائي.
وأوضح أن المحاكم المالية لا تتعامل مع كل الملاحظات المسجلة باعتبارها مخالفات تستوجب المتابعة، وإنما تحصر المساءلة في الحالات التي ينص عليها القانون، مبرزا أن المؤسسة تأخذ بعين الاعتبار مبدأ الحق في الخطأ التدبيري.
وأضاف أن وجود اختلالات في التدبير لا يعني بالضرورة وجود شبهة فساد أو اختلاس، مشيرا إلى أن المحاكم المالية تلتزم بقرينة البراءة وبضرورة التحقيق والإثبات قبل إحالة أي ملف على الجهات القضائية المختصة.
وأكد أن الملفات التي تكشف التحقيقات بشأنها عن أفعال ذات طبيعة جرمية تتم إحالتها على القضاء الجنائي، فيما تستمر المحاكم المالية في معالجة المخالفات الداخلة ضمن اختصاصاتها.
غياب الأنظمة المعلوماتية يعرقل فعالية الرقابة
ومن جهة أخرى، سجل المسؤول أن غياب أنظمة معلوماتية منظمة داخل عدد من الإدارات العمومية يشكل أحد أبرز الإكراهات التي تواجه المحاكم المالية خلال تنفيذ مهامها الرقابية.
وأوضح أن عدم توفر قواعد بيانات دقيقة ومنظمة يجعل الحصول على الوثائق والمعطيات المطلوبة يستغرق أحيانا أياما أو أسابيع، كما قد يؤدي إلى تقديم معلومات جرى تجميعها بشكل غير منتظم، بما يثير تساؤلات بشأن مدى دقتها وموثوقيتها.
واعتبر أن تطوير الأنظمة المعلوماتية داخل الإدارات المركزية والترابية يمثل مدخلا أساسيا لتحسين جودة الرقابة وتسريع الحصول على المعطيات الضرورية لإنجاز المهام.
منصة رقمية لتتبع تنفيذ التوصيات
وفي ما يتعلق بتنفيذ توصيات المحاكم المالية، أوضح كولو أن هذا الاختصاص أصبح مؤطرا قانونيا بموجب مراجعة سنة 2016، فيما جرى اعتماد منصة إلكترونية منذ سنة 2022 لتسهيل عملية التتبع، خصوصا بالنسبة للقطاعات الوزارية والمؤسسات العمومية.
وأشار إلى أن المجلس يعتزم توسيع نطاق هذه المنصة لتشمل الجماعات الترابية والهيئات التابعة لها، غير أن تنزيل هذا التوجه يقتضي إيجاد صيغة للتنسيق مع وزارة الداخلية والمديرية العامة للجماعات الترابية، بالنظر إلى الاستقلالية القانونية التي تتمتع بها الجماعات.
ولفت إلى أن التوصيات لا تكتسي طبيعة الأحكام القضائية الملزمة، وإنما تشكل آلية لتوجيه المدبرين العموميين نحو تصحيح الاختلالات وتحسين التدبير، مؤكدا أن المجلس يتضمن في تقاريره السنوية معطيات بشأن التوصيات المنفذة وتلك التي لا تزال في طور التنفيذ، إلى جانب الأسباب التي تقدمها الإدارات المعنية لتبرير عدم تنفيذ بعضها.
وختم المسؤول بالتأكيد على أهمية تطوير التواصل المؤسساتي مع البرلمان والحكومة ووسائل الإعلام والجامعة، من أجل تعزيز فهم طبيعة اختصاصات المحاكم المالية، وتوضيح الفرق بين الرقابة المالية والمساءلة التأديبية والمتابعة الجنائية، بما يساهم في ترسيخ ثقافة تدبير المال العام وفق قواعد الحكامة والشفافية والمساءلة.

اترك تعليقاً