

صونا للمال العام.. القضاء يسقط إعفاءات ضريبية وُصفت بـ”المخالفة للمساطر” بجماعة الهراويين
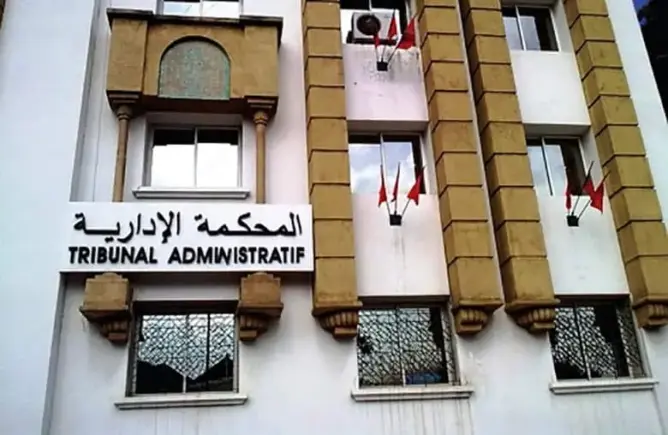
قضت المحكمة الإدارية الابتدائية بالدار البيضاء لصالح عامل إقليم مديونة، علي سالم الشكاف، في نزاع قضائي جمعه برئيس جماعة الهراويين وشركة متخصصة في المجال العقاري، على خلفية قرارات مرتبطة بمنح إعفاءات ضريبية لفائدة الشركة، وذلك وفق معطيات حصلت عليها جريدة «العمق المغربي
وتعود تفاصيل هذه القضية إلى تقارير ومعطيات توصلت بها السلطات الإقليمية، كشفت عن وجود شبهات بشأن استفادة شركة عقارية من إعفاءات ضريبية بقرار من رئيس جماعة الهراويين، دون التقيد بالضوابط والمساطر القانونية المعمول بها في هذا المجال، وهو ما دفع عامل الإقليم إلى التحرك من أجل عرض الملف على أنظار القضاء الإداري، حماية للمشروعية وصونا للمال العام.
وبحسب المصادر ذاتها، فإن عامل إقليم مديونة اعتبر أن القرارات المتخذة لفائدة الشركة المعنية تثير إشكالات قانونية، بالنظر إلى صدورها عن طريق شواهد إدارية، دون المرور عبر المساطر المعتمدة على مستوى المنصة المخصصة لهذا الغرض، أو الحصول على آراء اللجان المختلطة المختصة، التي يخول لها القانون النظر في مثل هذه الملفات وإبداء الرأي بشأنها.
وفي هذا السياق، سلك العامل المسطرة القضائية عن طريق الوكيل القضائي للمملكة، الذي ناب عنه في مواجهة كل من جماعة الهراويين والشركة العقارية المعنية، مطالبا بإبطال القرارات الإدارية موضوع الطعن، على اعتبار أنها صدرت، وفق دفوعات جهة الطعن، خارج الضوابط والإجراءات القانونية المؤطرة لمنح الإعفاءات الضريبية.
وقضت المحكمة الإدارية الابتدائية بالدار البيضاء بقبول الطلب شكلا وموضوعا، والحكم ببطلان القرارات المطعون فيها، في قرار قضائي من شأنه أن يعيد النقاش حول كيفية تدبير الملفات الجبائية داخل الجماعة، ومدى احترام المسؤولين المنتخبين للاختصاصات والمساطر القانونية المرتبطة بمنح الامتيازات والإعفاءات الضريبية.
وتكتسي هذه القضية أهمية خاصة بالنظر إلى المعطيات التي تشير إلى أن الإعفاءات موضوع النزاع تعود إلى سنة 2019، وهو ما يطرح تساؤلات بشأن تداعيات هذه القرارات على الموارد المالية للجماعة، لاسيما أن الضريبة على الأراضي الحضرية غير المبنية تشكل أحد المداخيل المهمة التي تعتمد عليها الجماعات الترابية في تمويل ميزانياتها وتغطية نفقاتها وبرامجها التنموية.
كما يفتح الحكم القضائي الباب أمام التساؤل حول حجم المداخيل الجبائية التي كان من الممكن أن تدخل خزينة جماعة الهراويين، في حال احترام المساطر القانونية المنظمة لهذا النوع من الإعفاءات، ومدى تأثير القرارات الملغاة على عمليات تحصيل الضرائب والموارد المالية المستحقة للجماعة، خصوصا في ظل التحديات التي تواجهها المجالس الترابية لتعبئة مواردها الذاتية.
ولا تقف أبعاد هذا الملف عند حدود النزاع بين عامل الإقليم ورئيس الجماعة والشركة العقارية، بل تمتد إلى إشكالية الحكامة الجبائية وربط المسؤولية بالمحاسبة، ومدى خضوع القرارات الإدارية الصادرة عن رؤساء الجماعات للمراقبة القانونية والقضائية.
كما يعيد الحكم تسليط الضوء على دور سلطات الوصاية والرقابة الإدارية في التصدي للاختلالات المحتملة في تدبير الشأن المحلي، خاصة عندما يتعلق الأمر بموارد مالية يفترض أن توجه لخدمة التنمية المحلية وتحسين الخدمات المقدمة للساكنة.
اترك تعليقاً