

خبير دستوري يوضح خلفيات التداول في قانون المالية قبل التنصيب البرلماني للحكومة الجديدة
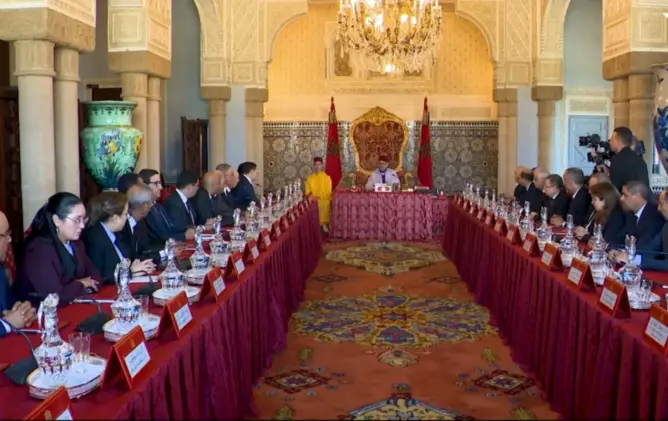
أثار التداول في التوجهات العامة لمشروع قانون المالية بالمجلس الوزاري، أمس السبت، خلال مرحلة تصريف الأعمال نقاشا دستوريا بشأن حدود صلاحيات الحكومة المنتهية ولايتها، ومدى توافق الإجراءات المرتبطة بإعداد الميزانية السنوية مع القيود القانونية المؤطرة لهذه المرحلة الانتقالية، في ظل اقتراب الآجال المحددة لإيداع المشروع لدى البرلمان.
ويأتي هذا النقاش باعتبار أن الحكومة الجديدة، التي تقودها فاطمة الزهراء المنصوري، لم تعرض برنامجها الحكومي بعد على البرلمان، ولم تحصل على تنصيبه، إذ يرتقب أن يتم تقديم البرنامج ومناقشته خلال جلسة مشتركة لمجلسي البرلمان يوم الاثنين المقبل، ويطرح هذا التوقيت تساؤلات بشأن الأساس الدستوري للتداول في التوجهات الكبرى للمشروع المالي خلال مرحلة انتقالية ما تزال فيها الحكومة السابقة تمارس مهام تصريف الأعمال.
وفي هذا السياق، يقدم رشيد المدور، أستاذ القانون الدستوري بجامعة الحسن الثاني بالدار البيضاء، قراءة قانونية للإشكال، تتناول حدود المنع المفروض على حكومة تصريف الأعمال، والتمييز بين التداول في التوجهات العامة والمصادقة النهائية على مشروع القانون، فضلا عن استمرارية الدولة ومقتضيات الضرورة الدستورية.
التمييز بين عرض التوجهات العامة والمصادقة على مشروع القانون
اعتبر الخبير الدستوري، رشيد المدور، في تصريح لجريدة “العمق المغربي”، أن النقاش الدستوري بشأن هذه المسألة ينبغي أن ينصب على طبيعة المواضيع التي يمكن التداول بشأنها خلال مرحلة تصريف الأعمال، وليس على مشروعية انعقاد المجلس الوزاري في حد ذاته، باعتبار أن صلاحية الدعوة إليه ورئاسته وتحديد جدول أعماله تستند إلى الفصلين 48 و49 من الدستور.
وأوضح أستاذ القانون الدستوري أن تحديد طبيعة الإجراء المتخذ يقتضي التمييز بين عرض التوجهات العامة لمشروع قانون المالية والمصادقة النهائية عليه باعتباره مشروعا متكاملا جاهزا للإحالة على المسطرة التشريعية، مشيرا إلى أن الحكومة السابقة لم تصادق نهائيا على النص المتكامل للمشروع في مجلسها الحكومي، ولم تحله إلى البرلمان، وإنما اقتصر الأمر على عرض التوجهات العامة والمؤشرات الكبرى المؤطرة للسياسة المالية للدولة خلال السنة المقبلة أمام المجلس الوزاري.
ويكتسي هذا التمييز أهمية خاصة بالنظر إلى أن المادة 37 من القانون التنظيمي رقم 065.13 المتعلق بتنظيم وتسيير أشغال الحكومة تمنع حكومة تصريف الأعمال من “المصادقة على مشاريع القوانين”، دون أن تتضمن، بحسب المدور، نصا صريحا يمنع الأعمال التحضيرية والدراسات الاستشرافية والإجراءات التقنية اللازمة لإعدادها.
وانطلاقا من ذلك، يرى المدور أن عرض التوجهات العامة لمشروع قانون المالية يظل مختلفا، من الناحية القانونية والإجرائية، عن المصادقة النهائية عليه، ما يجعل إخضاع هذا الإجراء تلقائيا للقيود الواردة في المادة 37 أمرا محل نظر، خصوصا في غياب مقتضى صريح يمدد المنع ليشمل مختلف المراحل التحضيرية.
ويستدعي هذا التمييز، وفق القراءة القانونية التي يقدمها، عدم التعامل مع جميع الإجراءات المرتبطة بإعداد مشروع قانون المالية باعتبارها ذات طبيعة واحدة، بل تحديد طبيعة كل إجراء ومرحلته والآثار القانونية المترتبة عنه، قبل الحسم في مدى خضوعه للقيود المفروضة على حكومة تصريف الأعمال.
آجال إعداد قانون المالية ومبدأ استمرارية الدولة
إلى جانب التمييز بين الأعمال التحضيرية والمصادقة النهائية، يستند المدور إلى طبيعة قانون المالية باعتباره التزاما دستوريا وقانونيا محكوما بآجال محددة، وليس مجرد إجراء حكومي عادي يمكن تعطيله دون أن تترتب عن ذلك انعكاسات على السير المنتظم للمؤسسات.
وفي هذا السياق، يبرز أستاذ القانون الدستوري أن عرض التوجهات العامة لمشروع قانون المالية يرتبط بمرحلة أساسية من المسار المؤدي إلى إيداع المشروع لدى البرلمان، وهو الإيداع المحدد أجله في 20 أكتوبر بموجب المادة 48 من القانون التنظيمي رقم 130.13 المتعلق بقانون المالية.
ويعني هذا الارتباط الزمني أن تعطيل المراحل التحضيرية أو تأخيرها قد يؤدي إلى إهدار الزمن التشريعي وتعقيد مسطرة إقرار الميزانية السنوية، بما يضع المؤسسات أمام صعوبات محتملة في ضمان انتظام التدبير المالي للدولة مع نهاية السنة.
ومن هذا المنطلق، يؤكد المدور أن تقييم الإجراءات المتخذة خلال مرحلة تصريف الأعمال ينبغي ألا يقتصر على القيود المفروضة على الحكومة المنتهية ولايتها، بل يتعين أن يستحضر أيضا متطلبات استمرارية الدولة وانتظام عمل مؤسساتها، خصوصا عندما يتعلق الأمر بإجراءات ترتبط بآجال دستورية وقانونية لا يمكن التعامل معها باعتبارها اختيارية.
ويبرز هذا التصور أن مفهوم تصريف الأعمال لا يعني، بالضرورة، وقف جميع أنشطة الحكومة أو تعطيل المساطر المرتبطة بالتزامات الدولة، وإنما يقتضي التمييز بين القرارات ذات الطبيعة السياسية التي قد تقيد اختيارات الحكومة المقبلة، والإجراءات التحضيرية الضرورية لضمان استمرار عمل المؤسسات واحترام الاستحقاقات القانونية.
اجتهاد المحكمة الدستورية ومقتضيات الضرورة
وفي معرض تدعيم قراءته، استحضر المدور القرار رقم 15/955 الصادر عن المحكمة الدستورية بشأن فحص دستورية القانون التنظيمي المتعلق بتنظيم وتسيير أشغال الحكومة، مبرزا أن التوجه الذي تضمنه القرار يتيح مراعاة ما قد تستلزمه حالة الضرورة من اتخاذ تدابير تشريعية أو تنظيمية لمواجهتها.
ويستفاد من هذا التوجه، وفق قراءة المدور، أن القيود المرتبطة بتصريف الأعمال لا ينبغي تفسيرها باعتبارها قواعد جامدة تؤدي إلى شل العمل الإداري للدولة أو تعطيل التزاماتها الدستورية، بل باعتبارها نظاما قانونيا يوازن بين محدودية اختصاصات الحكومة خلال المرحلة الانتقالية وضرورة ضمان استمرارية مؤسسات الدولة وانتظام سيرها.
ويؤكد هذا المنظور أن مراعاة الضرورة لا تعني منح حكومة تصريف الأعمال صلاحيات سياسية مفتوحة، وإنما تتيح النظر في الإجراءات الضرورية لتفادي تعطيل الالتزامات الدستورية والقانونية، مع مراعاة طبيعة كل إجراء ومدى ارتباطه بضمان السير العادي للمؤسسات.
وعلى هذا الأساس، يضع المدور التداول في التوجهات العامة لمشروع قانون المالية ضمن الإجراءات التحضيرية التي تكتسب أهميتها من ارتباطها بآجال دستورية محددة، وبضرورة تفادي أي ارتباك في المسار المالي للدولة. ويرى أن هذه الاعتبارات توفر سندا قانونيا وفقهيا للقول بدستورية الإجراء، بالنظر إلى التمييز بين العرض والمصادقة، وإلى مقتضيات الضرورة واستمرارية الدولة.
وخلص أستاذ القانون الدستوري إلى أن جوهر النقاش لا يتعلق بمشروعية انعقاد المجلس الوزاري، وإنما بحدود تدخل حكومة تصريف الأعمال في المسار التحضيري لقانون المالية، معتبرا أن التمييز بين مراحل الإعداد والمصادقة، واستحضار الآجال القانونية والاجتهاد الدستوري المغربي، عناصر أساسية في تقييم مدى دستورية التداول في التوجهات العامة للمشروع خلال هذه المرحلة الانتقالية.
اترك تعليقاً