

أخطاء في التبليغ الضريبي تسقط مسطرة التحصيل أمام محكمة النقض.. لعسري: القرار تجاوز لسلطات القاضي
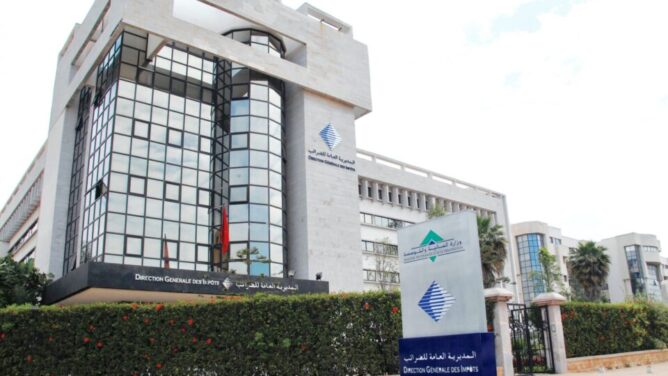
قضت محكمة النقض (الغرفة الإدارية – الهيئة الثانية)، مؤخرا، بنقض قرار قضائي في نزاع ضريبي بين شركة خاصة والمديرية العامة للضرائب، بعدما سجلت وجود اختلالات تمس سلامة مسطرة التبليغ، إلى جانب قصور واضح في تعليل الحكم المطعون فيه، معتبرة أن ذلك يؤثر بشكل مباشر على مشروعية مسطرة فرض وتحصيل الضريبة.
ويكشف القرار، الذي اطلعت عليه “العمق” ويحمل رقم 2/698، أن النزاع انصب على فرض الضريبة المهنية ورسم الخدمات الجماعية عن سنوات امتدت من 2016 إلى 2022، حيث طعنت الشركة في الأساس الضريبي المعتمد، وأثارت دفوعا مسطرية تتعلق بعدم احترام قواعد التبليغ القانونية، معتبرة أن ذلك حرمها من الضمانات المرتبطة بحقوق الدفاع.
وبحسب معطيات الملف، دفعت الشركة بأن الإدارة الضريبية لم تثبت قيامها بتبليغ الإشعارات الضريبية وفق الشروط التي يفرضها القانون، سواء من حيث الكيفية أو الإثبات، وهو ما يجعل مسطرة الفرض والتحصيل مشوبة بالبطلان، بالنظر إلى أن التبليغ يشكل مرحلة أساسية لتمكين الملزم من العلم بالإجراءات المتخذة في حقه.
في المقابل، تمسكت المديرية العامة للضرائب بسلامة الإجراءات التي باشرتها، مؤكدة أن التبليغ تم وفق المقتضيات القانونية، وأن الأساس الضريبي المعتمد يستند إلى قواعد واضحة، معتبرة أن النزاع لا يؤثر في قانونية المسطرة.
غير أن محكمة النقض، وبعد بسط رقابتها على القرار المطعون فيه، خلصت إلى أن هذا الأخير لم يُجب على دفوع جوهرية أثارتها الشركة، خاصة تلك المرتبطة بسلامة التبليغ، كما لم يتحقق بشكل كافٍ من مدى احترام الإدارة للإجراءات القانونية المؤطرة لهذه المرحلة، وهو ما اعتبرته إخلالا بحقوق الدفاع وقصورا في التعليل القضائي.
وسجلت المحكمة أن التبليغ في المادة الضريبية لا يعد إجراء شكليا بسيطا، بل يشكل ضمانة أساسية لصحة المسطرة، وأن أي خلل في إثباته أو في احترام شروطه القانونية من شأنه أن ينعكس مباشرة على مشروعية الضريبة المفروضة، وقد يؤدي إلى إبطال المسطرة برمتها.
وفي تعليق على القرار، قال الدكتور جواد لعسري، أستاذ المالية العامة والتشريع الضريبي بجامعة الحسن الثاني، إن تصريحه “ينصب حصرا على الوسائل التي أثيرت بخصوص الأساس القانوني الواجب اعتماده لتصفية وإصدار رسم الخدمات الجماعية والضريبة المهنية”، موضحا في هذا الإطار أن “القرار القضائي ينطوي على تجاوز واضح لسلطات القاضي حين فرض التزامات قانونية على الإدارة دون سند قانوني، وهو ما قد يحرم الجماعات والدولة من موارد مالية مهمة”.
وشدد المتحدث ذاته، في تصريح لـ”العمق”، على أن “التزامات الإدارة تجاه الخاضعين لرسم الخدمات الجماعية والضريبة المهنية حددها المشرع على سبيل الحصر في قانون الجبايات الترابية رقم 47.06”، مضيفا أن “الرسوم المطعون فيها لم يخضعها المشرع المغربي للحالات التي تباشر فيها الإدارة مسطرة الفرض التلقائي”، معتبرا أن “الإدارة غير ملزمة قانونا بتبليغ محضر لجنة الإحصاء”، ومردفا أن “تعليل الغرفة الإدارية لم يُشر إلى أي مقتضى قانوني صريح يبرر هذه الالتزامات”.
وأوضح لعسري أن القرار “اعتمد في تعليله على اعتبار أن الإدارة ملزمة بتبليغ محضر لجنة الإحصاء وبسلوك مسطرة الفرض التلقائي”، مستدركا أنه “بالرجوع إلى المادتين 149 و32 يتبين أن المشرع لم يفرض ما ذهبت إليه المحكمة”، معتبرا أن ذلك “ينطوي على خرق واضح للقانون والدستور، ما دام القرار امتدت آثاره إلى تعديل مقتضيات قانونية قائمة”.
وبناء على ذلك، قضت محكمة النقض بنقض القرار المطعون فيه وإحالة القضية على نفس المحكمة للبت فيها من جديد بهيئة أخرى، مع تحميل الإدارة الضريبية الصائر، في قرار يعكس تشدد القضاء الإداري في مراقبة احترام الضمانات المسطرية في المنازعات الجبائية، مقابل إثارة نقاش قانوني حول حدود سلطة القاضي في تأويل النصوص الضريبية.
ويكرس هذا القرار، في مقابل الانتقادات التي أثارها، توجها قضائيا مفاده أن مشروعية الضريبة لا ترتبط فقط بصحة الأساس المعتمد، بل تمتد أيضا إلى مدى احترام المساطر، وفي مقدمتها التبليغ، باعتباره شرطا لازما لقيام علاقة قانونية سليمة بين الإدارة والملزم، وضمانة جوهرية لممارسة حقوق الدفاع.

تعليقات الزوار
إلى السيد عزيز، في هاته النازلة ،الأستاذ جواد لعسري يناقش أكاديميا حتى يستفيد الجميع طلبة و قضاة و....أما مسألة استفادة الملزم من أخطاء في القرار القضائي فذاك له...
يحيى العدل وهدا دليل ان هناك قرارات في محكمة النقض تنتصر للعدل والحق والقانون اما القول بأن سيحرم الجماعة من مدخول ووو كما ورد في المقال هدا خطأ فالنقض منع الظلم ولم يلغي اي ضريبة بل وقف ضد السكك في استعمالها و وجب توخي الحدر في انتقاد قرارت محكمة النقض خاصة لقد تابع الكل كيف اوقف قاض رفع الضرائب على السلع لمجموعة من الدول في الولايات المتحدة رغم انه قرار الرئيس الدي اختاره الامريكيون ولم ينتقد القاضي احد ولا قال سينقص المدخول بالملايير من دول اخرى
حسب الاجتهادات القضائية في المجال الضريبي لن تبقى هناك سوى ضريبة الدخل المقتطعة من الأجور بحكم أنها لا تحتاج إلى مسطرة التبليغ