

قرار قضائي يكشف خبايا “معركة الأمتار المربعة” وتحصيل الرسوم غير المستحقة بجماعة الهراويين
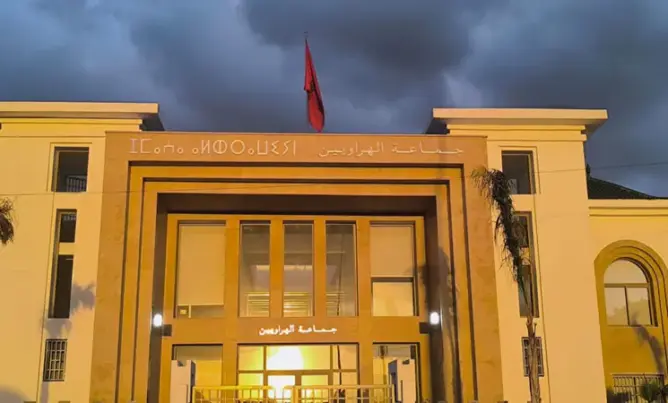
وضعت محكمة الاستئناف الإدارية بالرباط ملفا جبائيا يجمع جماعة الهراويين، التابعة لإقليم مديونة، وشركة عقارية، أمام منعطف قضائي جديد، بعدما أصدرت قرارا استئنافيا أعادت من خلاله ترتيب الآثار المالية والقانونية لنزاع يتعلق بالرسم على الأراضي الحضرية غير المبنية، وسط خلافات حول المساحة العقارية المعتمدة في احتساب الرسوم، ومشروعية إجراءات التحصيل، والمبالغ التي يتعين إرجاعها للشركة.
ويتعلق الأمر بالقرار عدد 260 الصادر بتاريخ 28 شتنبر 2026 عن الغرفة الضريبية بمحكمة الاستئناف الإدارية بالرباط، في الملف عدد 2026/7213/01، بشأن النزاع القائم بين جماعة الهراويين، في شخص رئيسها، وشركة “إقامات دار السعادة”، وهي شركة مساهمة يوجد مقرها الاجتماعي بمدينة الدار البيضاء، بعدما انتقل الملف من المحكمة الإدارية بالدار البيضاء إلى مرحلة الاستئناف إثر الحكم الابتدائي الصادر بتاريخ 30 شتنبر 2025.
وتكشف وثائق القرار عن تشعب النزاع، الذي لم يقتصر على الطعن في رسوم جماعية محددة، بل امتد إلى مناقشة الأساس العقاري والضريبي الذي اعتمدته الجماعة، ومدى تطابق المساحة المعتمدة مع المعطيات الواردة في الوثائق العقارية، فضلاً عن سلامة مساطر إصدار أوامر الاستخلاص ومباشرة التحصيل الجبري.
رسوم تفجر النزاع
وتعود تفاصيل القضية إلى لجوء شركة “إقامات دار السعادة» إلى القضاء الإداري للطعن في رسوم مرتبطة بالأراضي الحضرية غير المبنية، شملت سنوات 2018 و2019 و2020، فضلا عن إشعارات بالاستخلاص تتعلق بسنوات لاحقة.
وكانت المحكمة الإدارية بالدار البيضاء قد أصدرت حكمها رقم 6362 في الملف عدد 1832/7113/2025، بتاريخ 30 شتنبر 2025، وقضت بقبول الطلب شكلا، وفي الموضوع بإلغاء الرسم موضوع الفصل رقم 90500009 برسم سنوات 2018 و2019 و2020، إلى جانب إلغاء الإشعار بالاستخلاص رقم 697/1388/2024 المتعلق بسنتي 2022 و2023، مع رفض باقي الطلب.
غير أن جماعة الهراويين تقدمت باستئناف بتاريخ 11 دجنبر 2025، مطالبة بإلغاء الحكم الابتدائي والتصدي برفض طلب الشركة، في حين تمسكت هذه الأخيرة بمطالبها الرامية إلى إبطال إجراءات التحصيل واسترجاع المبالغ التي اعتبرتها غير مستحقة.
مساحات في قلب المواجهة
ومن أبرز النقاط التي برزت في تعليل المحكمة الخلاف حول المساحة العقارية المعتمدة لاحتساب الرسم، إذ تشير وثائق الملف إلى عقار ذي الرسم العقاري عدد 8128/س، بمساحة وردت في المعطيات العقارية في حدود 430 ألف متر مربع، مقابل مساحة محددة قضائيا في 344 ألفا و429 مترا مربعا.
ويكتسي هذا الفرق أهمية بالغة، بالنظر إلى ارتباط الرسم على الأراضي الحضرية غير المبنية بالمساحة الخاضعة للضريبة، وما يترتب عن تحديد الوعاء العقاري من اختلاف في قيمة المبالغ المستحقة.
وقد انعكس هذا الخلاف بشكل مباشر على منطوق القرار الاستئنافي، الذي رتب حق الشركة في استرجاع المبالغ المرتبطة بالإشعار بالاستخلاص رقم 722/1388/2024، عن سنوات 2021 و2022 و2023 و2024، فيما زاد عن المساحة المحددة في 344.429 مترا مربعا.
وبذلك لم يكن النزاع مجرد خلاف حول أداء رسم جماعي، وإنما تعلق أيضا بتحديد الجزء من العقار الذي ينبغي أن يشكل أساسا لاحتساب الرسم، وهو ما يطرح أهمية التدقيق في الوثائق العقارية والتقنية التي اعتمدتها الجماعة عند تحديد الوعاء الضريبي.
مساطر التحصيل
ومن المعطيات المالية البارزة في القرار، إلزام الجماعة بإرجاع مبلغ 404.948,50 درهما، المرتبط بالإشعار بالاستخلاص رقم 697/1388/2024.
كما قضت المحكمة بإرجاع المبالغ المرتبطة بالإشعار رقم 722/1388/2024، والمتعلقة بسنوات 2021 و2022 و2023 و2024، في حدود ما زاد عن المساحة المحددة قضائيا.
وتكتسب هذه المقتضيات أهمية خاصة بالنظر إلى ما أثارته الشركة بشأن إجراءات التحصيل والمبالغ التي جرى استخلاصها، بما فيها المبالغ المرتبطة بالاقتطاع من حسابها البنكي.
وتناولت مناقشات الملف وفق المعطيات المتوفرة، إشعارا بالاستخلاص رقم 680/1388/2024، ومبلغا قدره 1.856.211,76 درهما، ضمن المعطيات المالية المرتبطة بالنزاع.
واستحضرت المحكمة في تعليلها مقتضيات مدونة تحصيل الديون العمومية، والضوابط القانونية المرتبطة بإصدار أوامر الاستخلاص وتوجيه الإنذارات ومباشرة إجراءات التحصيل الجبري، إلى جانب الشروط المتعلقة بتحديد الدين العمومي ومبلغه وأساس استحقاقه.
الاستئناف يقلب الحكم الابتدائي
وبعد دراسة الدفوع والوثائق المقدمة من الأطراف، انتهت محكمة الاستئناف الإدارية بالرباط إلى قبول الاستئنافين الأصلي والفرعي شكلاً، مع إعادة النظر في عدد من المقتضيات التي تضمنها الحكم الابتدائي.
وقضت المحكمة بإلغاء الحكم المستأنف جزئيا فيما قضى به من إلغاء الفصل رقم 90500009 برسم سنوات 2018 و2019 و2020، وكذا الإشعار بالاستخلاص رقم 697/1388/2024 المتعلق بسنتي 2022 و2023، والتصدي برفض الطلب بشأنها.
وفي المقابل، ألغت المحكمة الحكم الابتدائي فيما قضى به من رفض طلب الاسترجاع، وحكمت من جديد بإرجاع مبلغ 404.948,50 درهما، موضوع الإشعار المذكور، فضلا عن المبالغ المرتبطة بالإشعار رقم 722/1388/2024، فيما زاد عن المساحة المحددة في 344.429 مترا مربعا، مؤكدة تأييد الحكم المستأنف في باقي ما قضى به في الشق المتعلق بالوعاء العقاري.
وتبرز هذه النتيجة أن القرار لم يمنح الشركة إعفاء شاملا من الرسوم المتنازع بشأنها، كما لم يلغ جميع المطالب الجبائية للجماعة، وإنما ميز بين الرسوم التي رفض طلب إلغائها، والمبالغ التي أقر حق الشركة في استرجاعها وفق الشروط والمساحة المحددة في منطوقه.
مسؤولية جماعة الهراويين
وبعيدا عن الجانب القضائي المحض، يفتح هذا القرار نقاشا حول كيفية تدبير جماعة الهراويين لمواردها الجبائية، ومدى دقة المعطيات التي تعتمدها في تحديد الوعاء الضريبي، خصوصا عندما يتعلق الأمر بعقارات ذات مساحات كبيرة ورسوم تمتد على سنوات مالية متتالية.
فإلزام الجماعة بإرجاع مبالغ مالية بموجب حكم قضائي يطرح سؤالا حول أسباب احتساب الرسوم بالطريقة التي نازعت فيها الشركة، والجهة التي تولت تحديد المساحة العقارية، والوثائق التي استندت إليها المصالح الجماعية في إصدار أوامر الاستخلاص.
ويطرح الملف تساؤلات حول مدى وجود قرارات إعفاء ضريبي سابقة لفائدة الشركة، والأساس القانوني الذي يمكن أن تكون قد استندت إليه، إن كانت موجودة أصلا، فضلا عن مدى احترام الجماعة للمقتضيات القانونية المنظمة للرسم على الأراضي الحضرية غير المبنية.
غير أن القرار القضائي المعروض لا يتضمن ما يثبت أن جماعة الهراويين منحت الشركة إعفاء ضريبيا خارج القانون، كما لا يتضمن إدانة لرئيس الجماعة أو لأي موظف جماعي، ولا يحدد مسؤولية شخصية عن المبالغ المحكوم بإرجاعها.
ومن ثم، فإن إثارة المسؤولية الإدارية أو المالية تظل مرتبطة بنتائج افتحاص الوثائق والقرارات والإجراءات التي سبقت النزاع، وتحديد ما إذا كان الأمر يتعلق بخلاف حول تفسير النصوص وتحديد الوعاء، أم بوجود أخطاء تدبيرية أو اختلالات في إجراءات التحصيل.
اترك تعليقاً