

الرميد يقترح تخفيض رسوم هبة العقارات بين الأقارب لتفادي نزاعات الإرث وحماية السكن العائلي
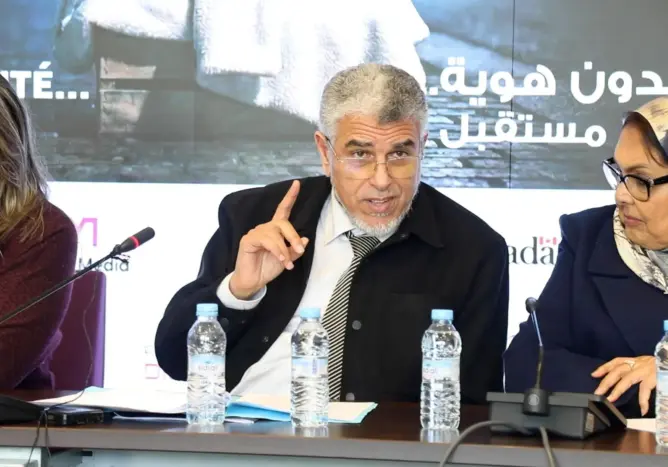
دعا المصطفى الرميد، وزير العدل والحريات الأسبق، إلى تخفيض الرسوم المفروضة على هبة العقارات بين الأقارب، خصوصاً تلك المستخلصة من طرف المحافظة العقارية، مقترحاً استثمار مناقشة مشروع قانون المالية لسنة 2027 لإقرار تحفيزات إضافية تشجع الأسر على نقل ملكية عقاراتها مع الاحتفاظ بحق الانتفاع بها طوال الحياة، باعتبارها آلية قانونية يمكن أن تساهم في الحد من النزاعات المرتبطة بالإرث وحماية الاستقرار الأسري.
وأوضح الرميد، في تدوينة على صفحته بموقع التواصل الاجتماعي “فيسبوك”، أن العديد من الأسر تواجه نزاعات مزمنة بين الورثة بمجرد وفاة رب الأسرة، خاصة بشأن اقتسام العقار الذي يؤوي أفرادها، ومن بينهم الأطفال والبنات، مشيراً إلى أن هذه الإشكالات دفعت بعض الأطراف إلى المطالبة بمراجعة أحكام الإرث الشرعية، وهو توجه يرفضه لاعتباره أن الأحكام المعنية قطعية الثبوت والدلالة.
وأشار وزير العدل الأسبق إلى أن بعض أرباب الأسر يلجؤون، خلال حياتهم، إلى التبرع بملكية منازلهم لفائدة بعض أبنائهم، ذكوراً أو إناثاً، أو لفائدة أزواجهم، غير أن هذا التصرف قد يترتب عنه، في بعض الحالات، تعرض المتبرع نفسه للطرد من العقار الذي سبق أن وهبه، خصوصاً إذا امتد به العمر بعد إتمام الهبة.
وفي هذا السياق، لفت الرميد إلى أن القانون رقم 39.08 المتعلق بمدونة الحقوق العينية يوفر حلاً قانونياً لهذه الإشكالية، من خلال إمكانية التبرع بحق الرقبة مع الاحتفاظ بحق الانتفاع بالعقار، بما يسمح للمالك الأصلي بالاستمرار في الاستفادة من عقاره طوال حياته، رغم انتقال ملكية الرقبة إلى الشخص المستفيد من الهبة.
وبحسب التوضيحات التي قدمها، فإن هذه الصيغة تتيح لصاحب العقار مواصلة استغلاله بنفسه أو تأجيره للغير، والتصرف في حق الانتفاع وفق الضوابط القانونية، على أن ينقضي هذا الحق بوفاته، فتجتمع ملكية الرقبة والانتفاع لدى المستفيد من الهبة.
واعتبر الرميد أن اعتماد هذه الآلية يمكن أن يجنب الأسر العديد من الخلافات، من خلال تمكين رب الأسرة من اتخاذ قرار بشأن عقاره خلال حياته، وفق ما يراه محققاً لمصلحة أفرادها، مع ضمان استمرار انتفاعه بالممتلكات التي قرر نقل ملكية رقبتها إلى غيره.
وعلى المستوى الجبائي، توقف الرميد عند المقتضيات الواردة في المادة 133 من المدونة العامة للضرائب، مشيراً إلى أن المشرع أقر معاملة تفضيلية لبعض الهبات بين الأقارب، من خلال تخفيض واجبات التسجيل إلى 1.5 في المائة، عوض نسبة 6 في المائة التي أوردها للمقارنة، فضلاً عن تخفيضات أخرى مرتبطة بالحالات المنصوص عليها في المادة 131.
كما أشار إلى تمتيع بعض عمليات التبرع داخل الأسرة بالإعفاء من الضريبة على الأرباح، معتبراً أن هذه المجهودات الجبائية، رغم أهميتها، لا تزال بحاجة إلى مزيد من المرونة، خصوصاً في ما يتعلق بالتبرع بالأصول التجارية التي قال إنها ما زالت خاضعة لهذه الضريبة.
وفي المقابل، انتقد الرميد استمرار فرض رسوم المحافظة العقارية بالنسبة نفسها على بعض عمليات نقل الملكية، دون مراعاة الطابع العائلي للهبة، موضحاً أن التعريفة المعمول بها تفرض، وفق ما أورده، رسماً نسبياً قدره 1.5 في المائة، سواء تعلق الأمر بتفويت عقار للغير أو بالتبرع به لفائدة الأصول أو الفروع أو الأزواج.
وقارن المتحدث بين هذه الرسوم وتلك المستخلصة عند تقييد انتقال العقارات عن طريق الإرث، مشيراً إلى أن الأخيرة تشمل رسماً ثابتاً قدره 250 درهماً عن الإشهار و100 درهم عن كل عقار، وهو ما اعتبره مبرراً لإعادة النظر في كلفة تقييد عقود الهبة بين الأقارب.
وطالب الرميد، في هذا الصدد، بتخفيض رسوم المحافظة العقارية المطبقة على الهبات العائلية، أسوة بالتخفيضات التي أقرتها المدونة العامة للضرائب، إلى جانب توسيع الإعفاءات المرتبطة بالضريبة على الأرباح في الحالات التي لا تزال خاضعة لها.
وشدد وزير العدل الأسبق على أهمية تعريف المواطنين بالآليات القانونية المتاحة لتنظيم التصرف في الممتلكات العائلية، وخاصة التبرع بحق الرقبة مع الاحتفاظ بحق الانتفاع، معتبراً أن تشجيع اعتماد هذه الصيغة، مقروناً بتخفيف كلفتها المالية، من شأنه المساهمة في معالجة عدد من المشكلات الاجتماعية والنزاعات بين أفراد الأسرة.
واعتبر الرميد أن إقرار هذه التخفيفات لن يخل بالتوازنات المالية للدولة، داعياً إلى اغتنام فرصة مناقشة مشروع قانون المالية لسنة 2027 لتعميق النقاش بشأن المقترح وإمكانية إدراج تدابير تستجيب لأهدافه الاجتماعية.
وتتزامن هذه الدعوة مع انطلاق المناقشة العامة لمشروع قانون المالية رقم 60.26 للسنة المالية 2027 بمجلس النواب، يوم الأربعاء 28 أكتوبر، بعدما قدمت الحكومة المشروع أمام البرلمان في 23 أكتوبر الجاري.
اترك تعليقاً